La trampa del dividendo alto
Cualquier inversor prefiere, como es natural, una acción con flujo de caja antes que una acción sin flujo de caja. Pero si mantienes una acción solo porque es de "dividendo alto", hay varias cosas que conviene examinar.
Tasa de reparto y crecimiento a largo plazo
Las empresas con una tasa de reparto alta tienen estimaciones de crecimiento a largo plazo bajas. La estimación de crecimiento a largo plazo del Beneficio por acción de una empresa se puede esperar en la medida del ROE, pero si se pierde esa cantidad de efectivo en dividendos, la estimación de crecimiento a largo plazo del BPA se puede expresar como (1-tasa de reparto) * ROE. Es decir, cuanto mayor es el dividendo, más se retrasa necesariamente el crecimiento.
¿Es un dividendo sostenible?
Normalmente, la rentabilidad por dividendo de una acción se calcula tomando como base los cuatro trimestres anteriores. Pero lo importante es comprobar si la rentabilidad por dividendo es alta porque el BPA ha caído recientemente por un litigio o por una mala situación del sector y se espera que el dividendo caiga en esa misma medida, algo que ya se ha anticipado en la cotización pero que todavía no ha afectado a la fecha ex-dividendo. Un indicador que puede servir aquí es el Flujo de caja libre para los accionistas. Si la empresa reduce su dividendo, la cotización se desploma una vez más.
¿Por qué la empresa paga un dividendo alto?
Que una acción reparta mucho dividendo significa que su atractivo al margen del dividendo es igual de escaso. Es especialmente así en las petroleras y la banca de Estados Unidos. Al caer el momento de crecimiento, las expectativas sobre la cotización son pocas y a menudo se sostiene la cotización como medio para impulsarla.
La pérdida del efecto de diferimiento fiscal
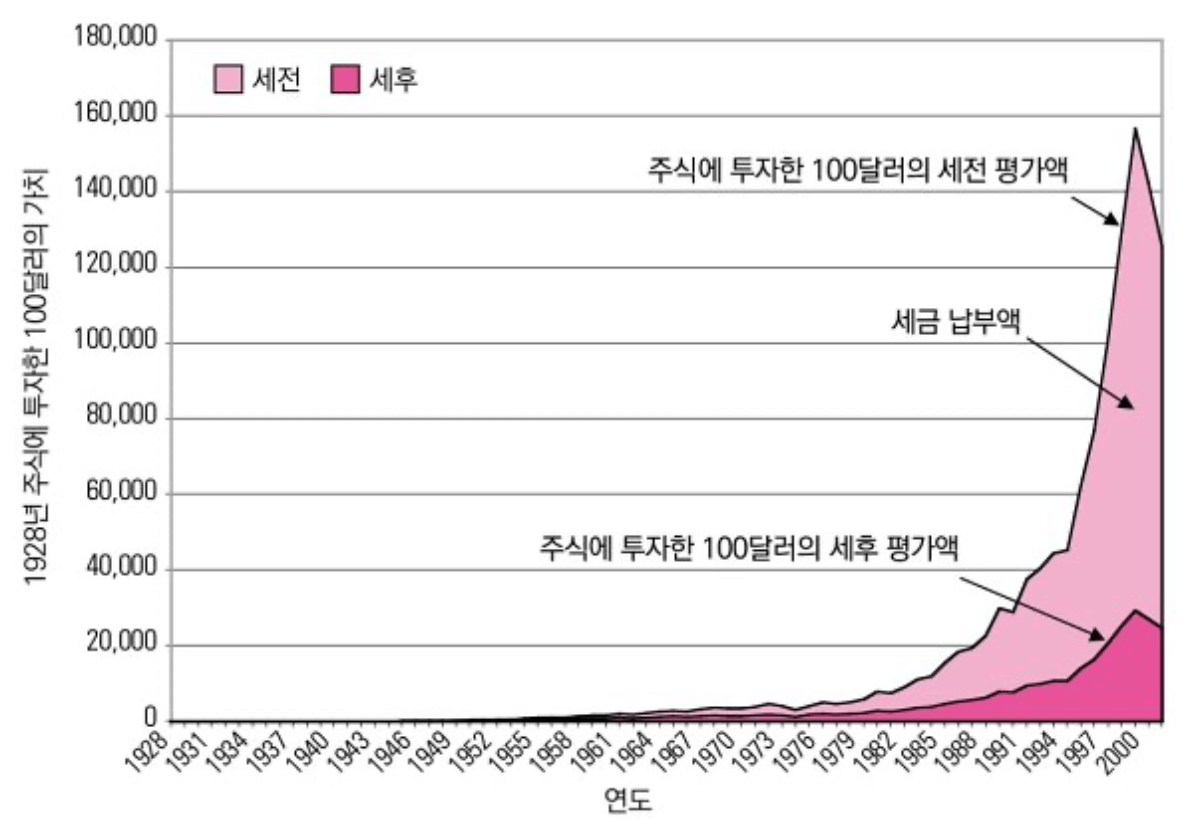
Si la empresa dedica todo su beneficio a amortizar acciones propias, el valor de tasación de los accionistas sube, pero como no han vendido, no aumentan los impuestos. En cambio, si se cobra dividendo cada año, en esa misma medida no se disfruta del efecto de diferimiento fiscal. Si también en las acciones se pagara cada año un impuesto sobre el valor de tasación, el rendimiento se reduciría drásticamente, como en la tabla de abajo.
Conclusión
Desde el punto de vista del inversor, creo que más vale buscar, en lugar de una empresa que reparte un dividendo excesivo, una acción de valor que reparta el dividendo mínimo y recompre acciones propias, o bien una acción de crecimiento capaz de generar un ROE mayor con el efectivo que gana.
Temas: dividendo,-b 다모다란의 투자 전략 바이블
Categoría: Blog