goodwill
Lợi thế thương mại
Thông thường, đây là tài sản không được pháp luật bảo hộ nhưng có giá trị thực chất về mặt xã hội nhờ các quan hệ kinh doanh thuận lợi. Khi doanh nghiệp có khả năng sinh lợi vượt trội so với doanh nghiệp cùng loại, phần lợi nhuận vượt trội đôi khi được xem là lợi thế thương mại. Cũng được diễn đạt là tiền quyền kinh doanh; khi doanh nghiệp có nguồn nhân lực xuất sắc, năng lực quản trị, danh tiếng xã hội cao hoặc vị trí thuận lợi, đây có thể được xem là tổng các giá trị không thể biểu đạt riêng lẻ.
Trường hợp lợi thế thương mại bộc lộ khách quan là khi có sáp nhập và mua lại doanh nghiệp. Ngoài trường hợp đó, dù lợi thế thương mại thực tế tồn tại, gần như không thể định lượng và nhận diện giá trị về mặt kế toán nên không thể xác nhận qua báo cáo tài chính.
Purchase Price Allocation
Phân bổ giá mua doanh nghiệp
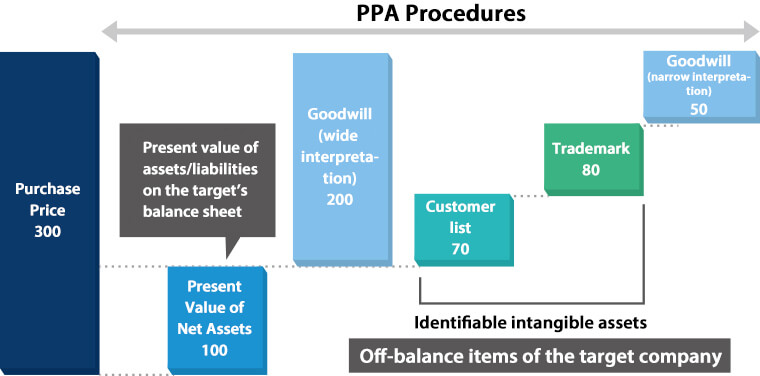
Nếu doanh nghiệp bị mua được mua với giá cao hơn giá trị sổ sách của doanh nghiệp mua, phần mua cao hơn phải được khấu trừ vào lợi thế thương mại. (= tiền quyền kinh doanh)
Quy trình
- Trước hết tính giá trị tài sản ròng của doanh nghiệp
- Nâng giá trị các tài sản của doanh nghiệp đang được đánh giá thấp
- Khấu hao từ lợi thế thương mại
Ví dụ
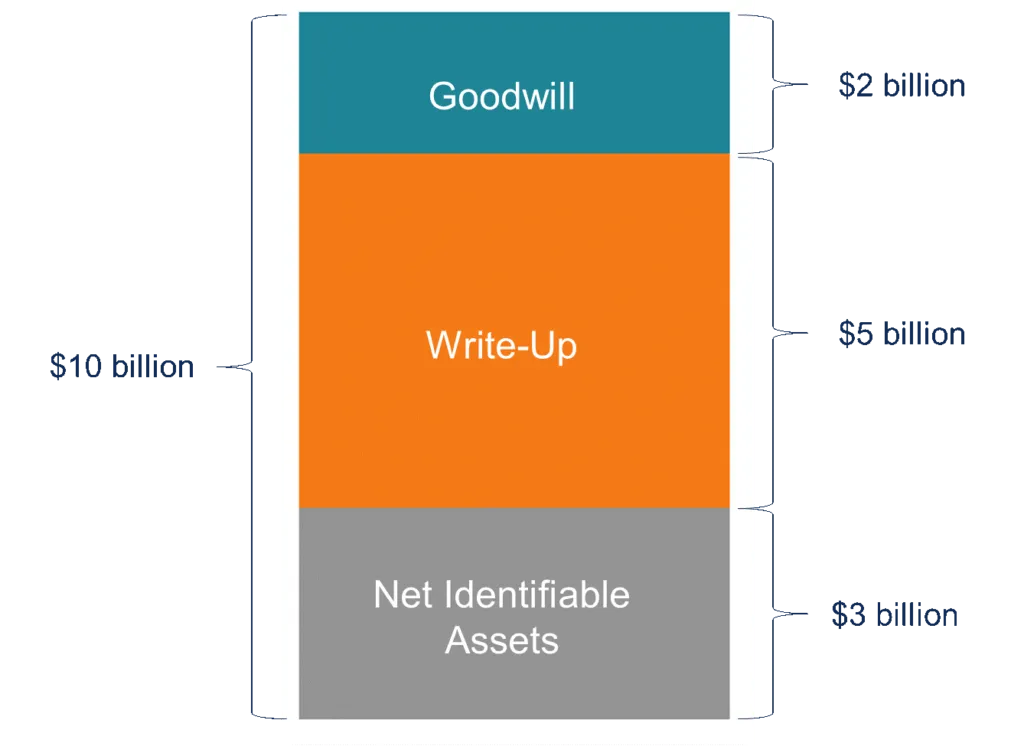
Company A recently acquired Company B for $10 billion. Following the completion of the deal, Company A, as the acquirer, must perform purchase price allocation according to existing accounting standards.

The book value of Company B’s assets is $7 billion, while the book value of the company’s liabilities is $4 billion. Therefore, the value of the net identifiable assets of Company B is $3 billion ($7 billion – $4 billion).

The assessment of an independent business valuation specialist determined that the fair value of both assets and liabilities of Company B is $8 billion. This finding implies that Company A must recognize a $5 billion write-up ($8 billion – $3 billion) to adjust the book value of the company’s assets to its fair market value.

Finally, Company A must record goodwill since the actual price paid for the acquisition ($10 billion) exceeds the sum of the net identifiable assets and write-up ($3 billion + $5 billion = $8 billion). Therefore, Company A must recognize $2 billion ($10 billion – $8 billion) as goodwill.
Có lẽ cần kiểm tra trong thư gửi cổ đông của Buffett rằng theo GAAP có thể khấu hao tối đa trong 40 năm.
writedown of goodwill
Khấu hao lợi thế thương mại
Nếu doanh nghiệp bị mua được mua với giá cao hơn giá trị tài sản của doanh nghiệp mua, phần lợi thế thương mại sẽ được khấu hao từ lợi nhuận doanh nghiệp. Tại Hàn Quốc, trường hợp ngược lại được ghi nhận là lợi nhuận mua giá rẻ.
Chủ đề: Mua bán và sáp nhập
Link:: Liên kết tham khảo
Danh mục: Wiki/Kinh tế