modigliani-miller theorem
Teorema de Modigliani-Miller
É um estudo sobre se existe uma estrutura de capital ótima que minimize a taxa de desconto necessária para calcular o valor de uma empresa; na teoria de 1958, mostrou-se que o valor da empresa não tem relação com o uso ou não de dívida. No entanto, no modelo corrigido de 1963, ao se considerar o imposto de renda corporativo, concluiu-se que existe uma estrutura de capital ótima que minimiza a taxa de desconto da empresa e que, sob essa estrutura de capital ótima, o valor da empresa é máximo.
As proposições abaixo pressupõem um mercado de capitais perfeito e grupos de risco homogêneos
MM de 1958
Com base nas premissas fundamentais da teoria MM, derivou-se o seguinte resultado entre o valor da empresa com dívida VL e o valor da empresa sem dívida VU, comumente resumido em três proposições.
Proposição 1 A alteração da estrutura de capital, ou seja, o uso ou não de empréstimos, não exerce nenhum efeito sobre o valor da empresa e o custo médio ponderado de capital.
Proposição 2 Com o aumento da alavancagem, o custo do capital próprio (ke) sobe, o que compensa completamente o efeito de barateamento do custo da dívida.
Proposição 3 A taxa de corte (cut-off rate) para um novo projeto de investimento é determinada independentemente da forma de financiamento.
Críticas
- Na realidade, existe o imposto de renda corporativo.
- Na realidade, existem elementos de imperfeição de mercado.
- A capacidade de endividamento de indivíduos e empresas é significativamente diferente.
- Existem fatores de atrito, como custos de transação.
Modelo corrigido MM de 1963
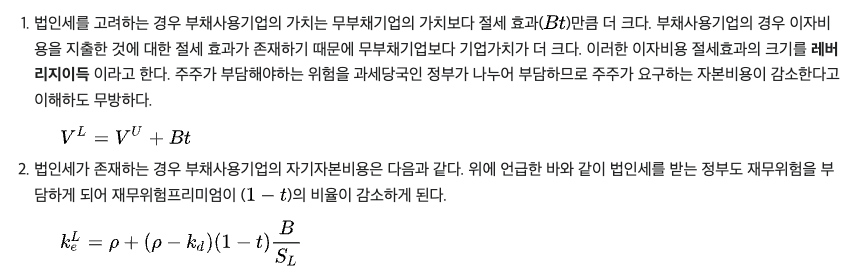
No modelo corrigido de 1963, adicionou-se às premissas básicas a premissa da existência de imposto de renda corporativo. Considerou-se o efeito de economia fiscal decorrente das despesas de juros geradas pelo uso de dívida quando existe imposto de renda corporativo. Como resultado, chegou-se à conclusão corrigida de que existe uma estrutura de capital ótima.
Temas: teoria econômica,dívida
Categoria: Wiki/Economia