goodwill
Goodwill
Em geral, goodwill é um ativo que não tem proteção legal, mas possui valor real para a sociedade por causa de uma relação comercial vantajosa. Quando uma empresa tem capacidade de gerar lucros excedentes em comparação com empresas semelhantes, esse lucro adicional também pode ser considerado goodwill. Às vezes, o termo é usado para designar o ágio; ele também pode representar a soma de valores que não podem ser expressos separadamente quando uma empresa possui recursos humanos excelentes, capacidade de gestão, alta reputação social ou uma localização favorável.
O goodwill se torna objetivamente visível quando ocorre uma fusão ou aquisição. Nos demais casos, mesmo que exista de fato, é quase impossível quantificar e identificar seu valor contabilmente, por isso ele não pode ser verificado nas demonstrações financeiras.
Alocação do preço de compra
Alocação do preço de compra de uma empresa
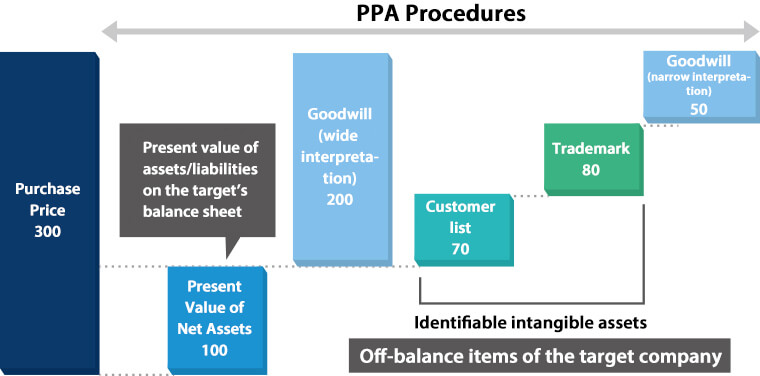
Se a empresa adquirida foi comprada por um valor superior ao valor contábil da adquirente, deve-se deduzir do goodwill o valor pago a mais. (=ágio)
Processo
- Primeiro, calcule o valor líquido dos ativos da empresa
- Aumente o valor dos ativos da empresa que foram subavaliados
- Amortize esse valor contra o goodwill
Exemplo
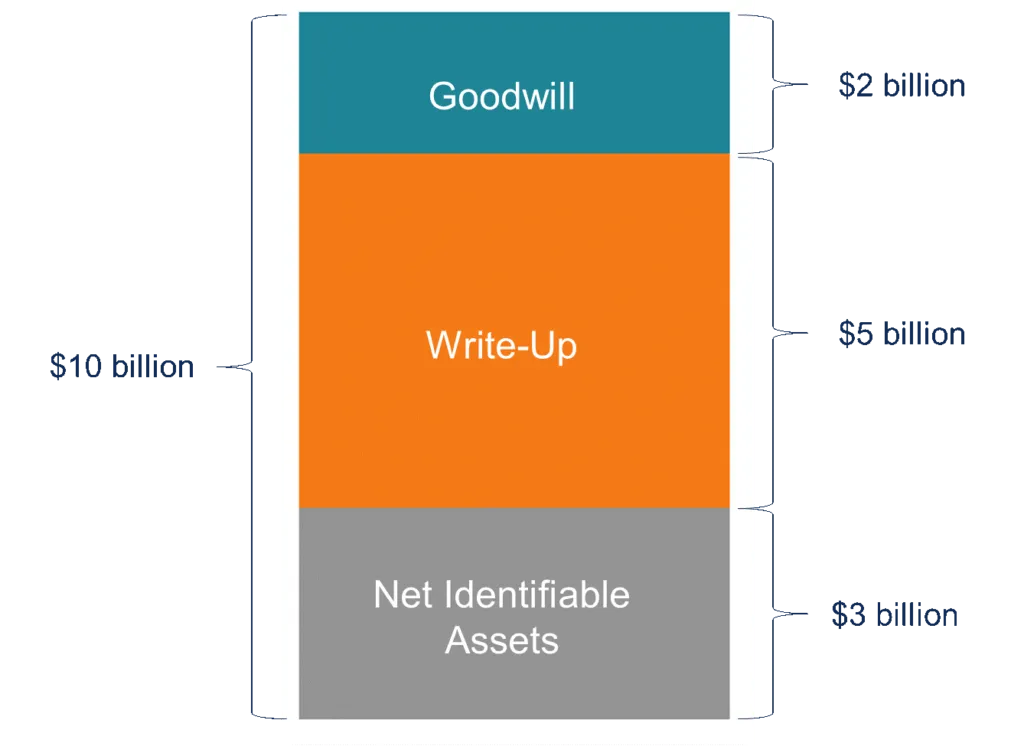
Company A recently acquired Company B for $10 billion. Following the completion of the deal, Company A, as the acquirer, must perform purchase price allocation according to existing accounting standards.

The book value of Company B’s assets is $7 billion, while the book value of the company’s liabilities is $4 billion. Therefore, the value of the net identifiable assets of Company B is $3 billion ($7 billion – $4 billion).

The assessment of an independent business valuation specialist determined that the fair value of both assets and liabilities of Company B is $8 billion. This finding implies that Company A must recognize a $5 billion write-up ($8 billion – $3 billion) to adjust the book value of the company’s assets to its fair market value.

Finally, Company A must record goodwill since the actual price paid for the acquisition ($10 billion) exceeds the sum of the net identifiable assets and write-up ($3 billion + $5 billion = $8 billion). Therefore, Company A must recognize $2 billion ($10 billion – $8 billion) as goodwill.
Na carta aos acionistas de Buffett, parece que é possível amortizar por até 40 anos segundo o GAAP, mas isso precisa ser confirmado.
Baixa do goodwill
Amortização do goodwill
Se a empresa adquirida foi comprada por um valor superior ao valor dos ativos da adquirente, o goodwill é amortizado contra o lucro da empresa. Na Coreia, o caso inverso é registrado como ganho por compra vantajosa.
Tópicos:: Fusões e aquisições
Link:: Link de referência
Categoria:: Wiki/Economia