公開: 2024-05-26バックリンク 3
goodwill
のれん
一般に、法的な保護はないものの、経営上の有利な関係によって社会的に実質的な価値を持つ資産を指します。通常、同業他社に比べて超過収益力を持つ場合、その超過収益をのれんとみなすこともあります。営業権という言葉で表現することもあり、ある企業が優れた人的資源や経営能力、高い社会的名声、有利な立地を持つ場合など、個別には表現できないこうした価値の総体とみなすこともあります。
のれんが客観的に明らかになるのは、企業のM&Aが行われるときです。それ以外の場合は、実際にのれんが存在していても、会計上その価値を定量化して識別するのはほぼ困難なため、財務諸表から確認することはできません。
Purchase Price Allocation
取得価格配分
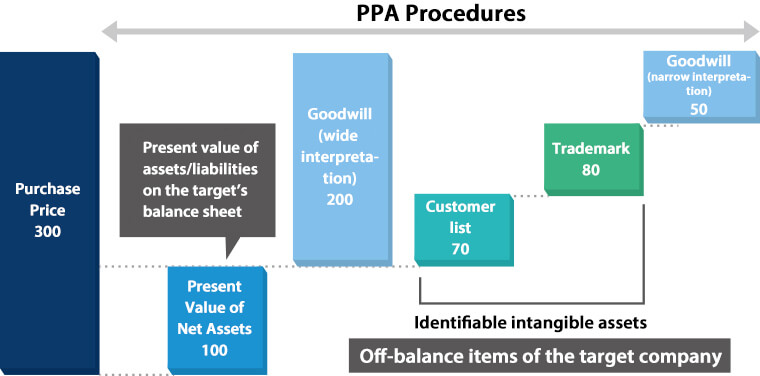
被買収企業を買収企業の帳簿価額より高い価格で買収した場合、高く買った分をのれんから控除しなければなりません。(=営業権)
プロセス
- まず企業の純資産価値を算出します
- 企業の資産価値のうち、過小評価されているものを引き上げます
- のれんから償却します
例
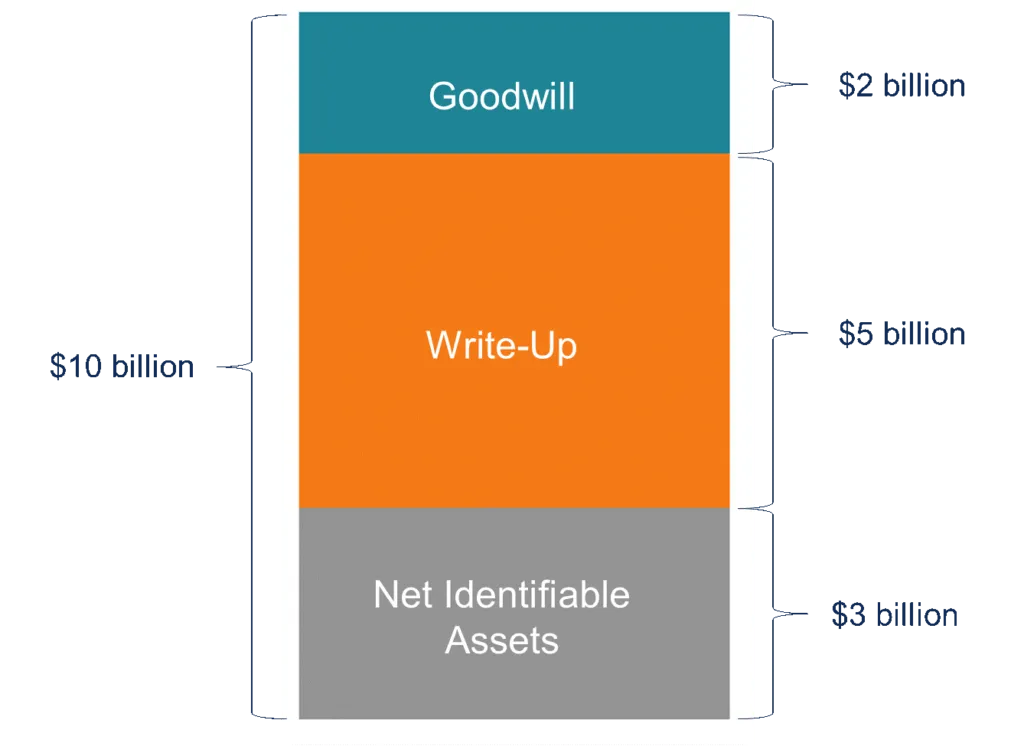
Company A recently acquired Company B for $10 billion. Following the completion of the deal, Company A, as the acquirer, must perform purchase price allocation according to existing accounting standards.

The book value of Company B’s assets is $7 billion, while the book value of the company’s liabilities is $4 billion. Therefore, the value of the net identifiable assets of Company B is $3 billion ($7 billion – $4 billion).

The assessment of an independent business valuation specialist determined that the fair value of both assets and liabilities of Company B is $8 billion. This finding implies that Company A must recognize a $5 billion write-up ($8 billion – $3 billion) to adjust the book value of the company’s assets to its fair market value.

Finally, Company A must record goodwill since the actual price paid for the acquisition ($10 billion) exceeds the sum of the net identifiable assets and write-up ($3 billion + $5 billion = $8 billion). Therefore, Company A must recognize $2 billion ($10 billion – $8 billion) as goodwill.
バフェットの株主への手紙には、GAAP基準で最長40年にわたって償却できると書かれているようなので、確認が必要そうです。
writedown of goodwill
のれんの償却
被買収企業を買収企業の資産価値より高く買収した場合、企業の利益からのれん相当額を償却します。韓国では逆の場合、バーゲン・パーチェス益として記録されます。