goodwill
Fondo de comercio
Por lo general, se refiere a un activo que carece de protección jurídica, pero posee un valor real para la sociedad debido a relaciones comerciales favorables. Habitualmente, cuando una empresa tiene una capacidad de generar beneficios superior a la de otras del mismo sector, ese rendimiento adicional puede considerarse fondo de comercio. También se denomina prima comercial y puede entenderse como la suma de valores que no pueden expresarse por separado, como unos recursos humanos excelentes, una gran capacidad de gestión, una elevada reputación social o una ubicación favorable.
El fondo de comercio se manifiesta de forma objetiva cuando se produce una fusión o adquisición. En otros casos, aunque exista en la práctica, resulta casi imposible cuantificar e identificar contablemente su valor, por lo que no puede comprobarse en los estados financieros.
Asignación del precio de compra
Asignación del precio de adquisición
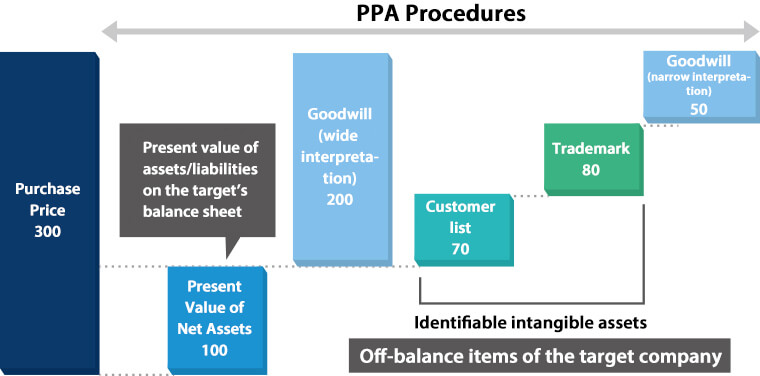
Si la empresa adquirida se compra por un importe superior a su valor contable, la cantidad pagada de más debe deducirse del fondo de comercio. (=prima comercial)
Proceso
- Primero se calcula el valor de los activos netos de la empresa
- Se incrementa el valor de los activos de la empresa que se hayan valorado por debajo de su valor real
- Se amortiza contra el fondo de comercio
Ejemplo
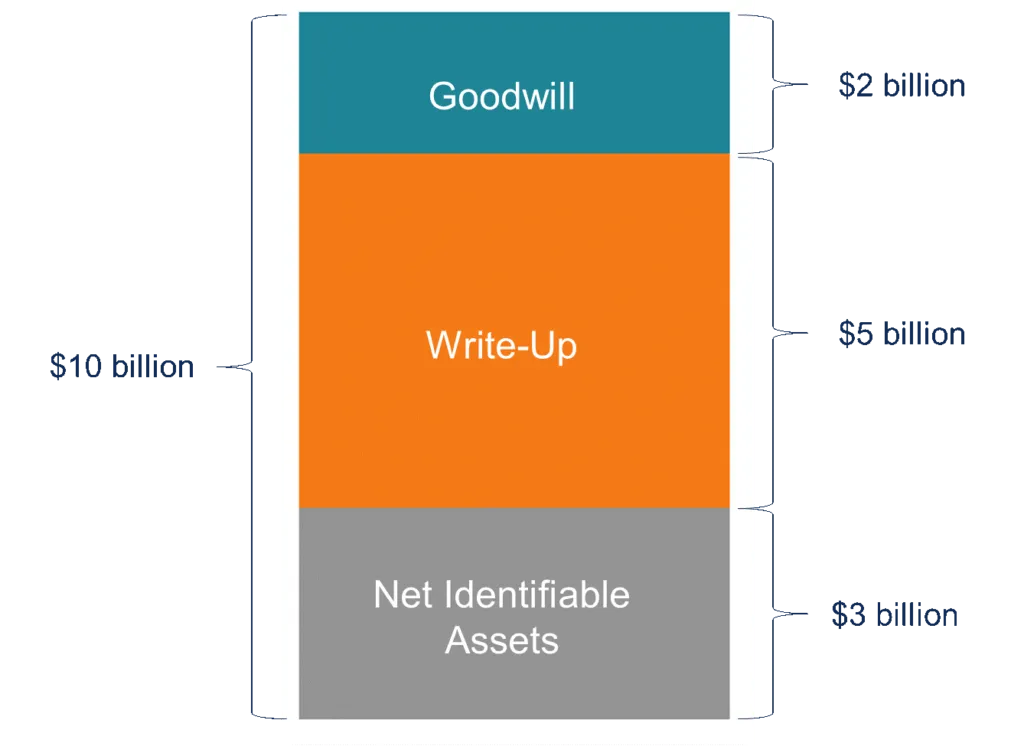
Company A recently acquired Company B for $10 billion. Following the completion of the deal, Company A, as the acquirer, must perform purchase price allocation according to existing accounting standards.

The book value of Company B’s assets is $7 billion, while the book value of the company’s liabilities is $4 billion. Therefore, the value of the net identifiable assets of Company B is $3 billion ($7 billion – $4 billion).

The assessment of an independent business valuation specialist determined that the fair value of both assets and liabilities of Company B is $8 billion. This finding implies that Company A must recognize a $5 billion write-up ($8 billion – $3 billion) to adjust the book value of the company’s assets to its fair market value.

Finally, Company A must record goodwill since the actual price paid for the acquisition ($10 billion) exceeds the sum of the net identifiable assets and write-up ($3 billion + $5 billion = $8 billion). Therefore, Company A must recognize $2 billion ($10 billion – $8 billion) as goodwill.
En la carta a los accionistas de Buffett se afirma que, según GAAP, puede amortizarse durante un máximo de 40 años; parece necesario comprobarlo.
deterioro del fondo de comercio
Amortización del fondo de comercio
Si la empresa adquirida se compró por encima del valor de los activos de la empresa adquirente, se amortiza contra los beneficios de la empresa una cantidad equivalente al fondo de comercio. En Corea, el caso contrario se registra como ganancia por compra ventajosa.
Temas: Fusiones y adquisiciones
Link:: Enlace de referencia
Categoría: Wiki/Economía