Goodwill
Geschäfts- oder Firmenwert
Der Begriff bezeichnet einen Vermögenswert, der meist keinen rechtlichen Schutz genießt, durch vorteilhafte geschäftliche Beziehungen jedoch einen realen gesellschaftlichen Wert besitzt. Erzielt ein Unternehmen gegenüber vergleichbaren Unternehmen überdurchschnittliche Erträge, wird dieser Mehrertrag häufig als Goodwill betrachtet. Er wird auch als Geschäfts- oder Firmenwert bezeichnet und kann als Summe nicht einzeln erfassbarer Werte gelten, etwa hervorragender personeller Ressourcen, guter Unternehmensführung, hohen gesellschaftlichen Ansehens oder eines günstigen Standorts.
Objektiv sichtbar wird Goodwill bei Fusionen und Übernahmen. In anderen Fällen lässt er sich im Jahresabschluss selbst dann nicht erkennen, wenn er tatsächlich besteht, weil sein Wert bilanziell kaum zu quantifizieren und abzugrenzen ist.
Kaufpreisallokation
Kaufpreisallokation bei Unternehmensübernahmen
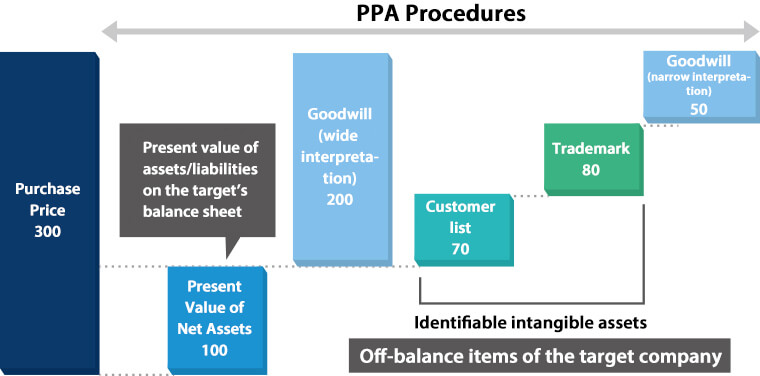
Wurde das übernommene Unternehmen über seinem Buchwert gekauft, muss der übersteigende Betrag beim Goodwill berücksichtigt werden. (= Geschäfts- oder Firmenwert)
Ablauf
- Zunächst wird der Nettovermögenswert des Unternehmens ermittelt.
- Zu niedrig bewertete Vermögenswerte des Unternehmens werden aufgewertet.
- Der verbleibende Betrag wird dem Goodwill zugerechnet.
Beispiel
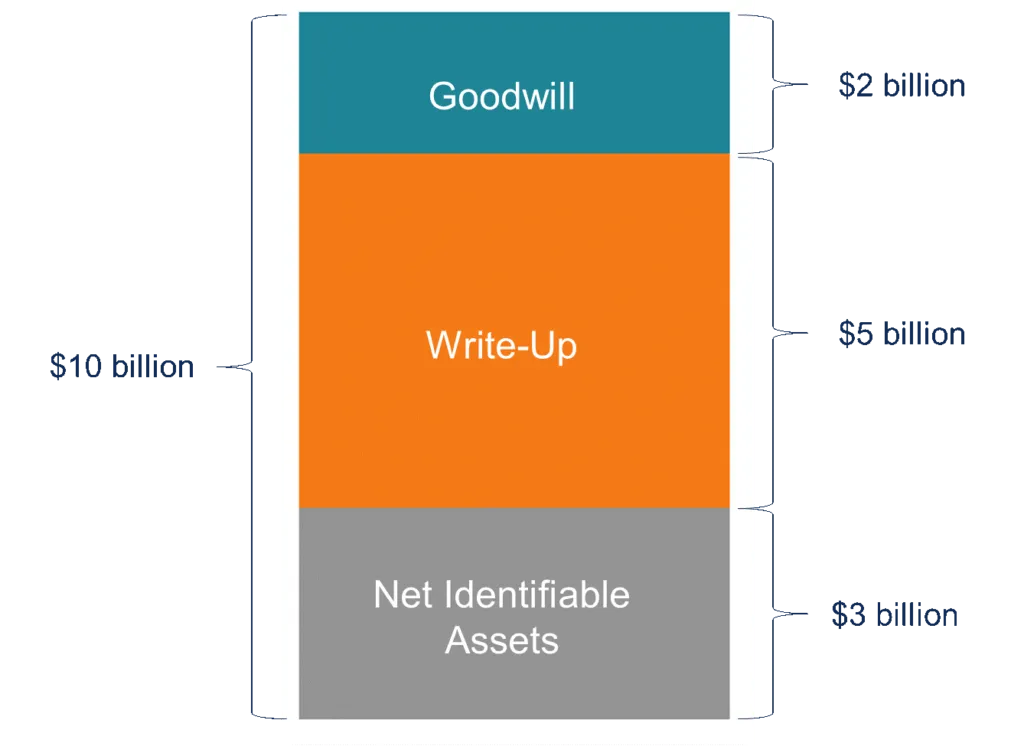
Company A recently acquired Company B for $10 billion. Following the completion of the deal, Company A, as the acquirer, must perform purchase price allocation according to existing accounting standards.

The book value of Company B’s assets is $7 billion, while the book value of the company’s liabilities is $4 billion. Therefore, the value of the net identifiable assets of Company B is $3 billion ($7 billion – $4 billion).

The assessment of an independent business valuation specialist determined that the fair value of both assets and liabilities of Company B is $8 billion. This finding implies that Company A must recognize a $5 billion write-up ($8 billion – $3 billion) to adjust the book value of the company’s assets to its fair market value.

Finally, Company A must record goodwill since the actual price paid for the acquisition ($10 billion) exceeds the sum of the net identifiable assets and write-up ($3 billion + $5 billion = $8 billion). Therefore, Company A must recognize $2 billion ($10 billion – $8 billion) as goodwill.
In Buffetts Aktionärsbriefen heißt es offenbar, dass nach GAAP eine Abschreibung über bis zu 40 Jahre möglich sei; das sollte überprüft werden.
Wertminderung des Goodwills
Abschreibung des Goodwills
Wurde ein Unternehmen zu einem Preis über dem Vermögenswert des übernommenen Unternehmens erworben, wird der Goodwill über den Gewinn des Unternehmens abgeschrieben. In Korea wird der umgekehrte Fall als Gewinn aus einem günstigen Erwerb erfasst.
Themen: Fusionen und Übernahmen
Link:: Referenzlink
Kategorie: Wiki/Wirtschaft