发布: 2024-08-132 个反向链接
modigliani-miller theorem
莫迪利亚尼-米勒定理
这是关于是否存在一种能把计算企业价值所需的折现率降到最低的最优资本结构的研究,在 1958 年的理论中表明,企业的价值与是否使用负债无关。然而在 1963 年的修正模型中得出结论:考虑法人税时,存在使企业折现率最小化的最优资本结构,并且在这种最优资本结构下企业价值最大。
下面的命题以完全资本市场和同质风险集团为前提
1958 年 MM
以 MM 理论的基本假设为基础,在使用负债企业的价值 VL 与无负债企业的价值 VU 之间推导出了如下结果,通常概括为三个命题。
命题一 资本结构的变更,即是否借入负债,对企业价值和加权平均资本成本没有任何影响。
命题二 随着杠杆的增加,自有资本成本(ke)会上升,这完全抵消了负债成本低廉带来的效果。
命题三 对新投资方案的截止率(cut-off rate)与资金筹措方式无关地被决定。
批判
- 现实中存在法人税。
- 现实中存在市场不完全因素。
- 个人与企业的借款能力有显著差异。
- 存在交易成本等摩擦性因素。
1963 年 MM 修正模型
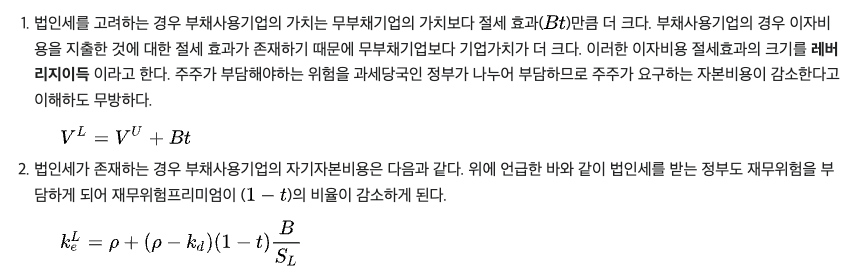
1963 年的修正模型在基本假设中追加了存在法人税时的假设。考虑了存在法人税时使用负债所产生的利息费用的节税效果。其结果是得出了存在最优资本结构这一修正后的结论。
话题: 经济理论,负债
分类: 维基/经济