发布: 2023-04-01
银行要看的东西太多了
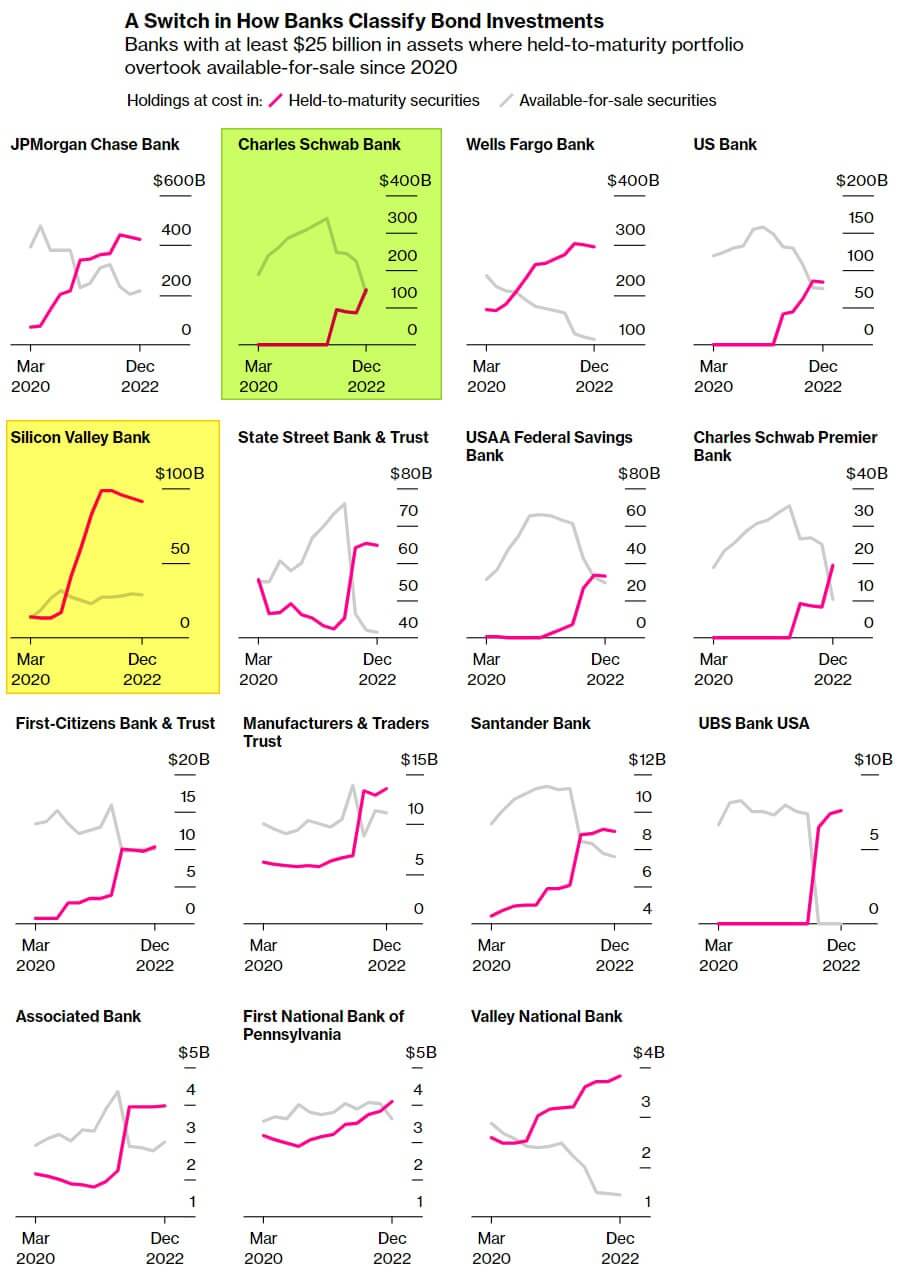
藏在银行健全财务状况背后的秘诀
银行持有的债券可以用两种方式处理,即持有至到期(Held To Maturity, HTM)证券和可供出售(Available For Sale, AFS)证券。

HTM证券是打算持有到期、收取固定利息的债券,即使市场利率上升,也按取得成本记账,不影响资产负债表价值。也就是说,它对利率不敏感。

相反,AFS证券是到期前随时可以出售的债券,市场利率上升时未实现损益会被反映出来,从而影响资产负债表。这类债券对利率敏感。

在利率上升时期,HTM证券比例越高、AFS证券比例越低,银行的财务状况看上去就越良好。因此大多数银行从2021年起就预判加息,不断提高HTM证券比例。

另一方面,AFS比例并没有被无条件压低。因为一旦压低,流动性供给就会出问题。从上面的资料来看,SVB就属于这种情况。

问题在于,AFS比例越低,国债的未实现损益反映得就越大。SVB的情况是,尽管HTM比例很高,财务看上去却并不健康,原因正是AFS比例过低。

目前被质疑陷入危机的嘉信理财,其HTM比例小幅上升,AFS比例则大幅下调。嘉信理财的财务状况看上去应该还不错。当然,一旦面临挤兑这类流动性流失问题,由于AFS比例低,兑付会很困难,破产的概率就很高。

像这样,参考这两个指标就可以判断一家银行的财务状况是否健康,或者是否容易受到挤兑冲击。
正如巴菲特所说,对金融机构来说,等到觉得哪里不对劲的时候,往往已经晚了。
_e.230331 칠 수 있는 타점을 노려야한다