发布: 2022-11-121 个反向链接
现代投资组合理论
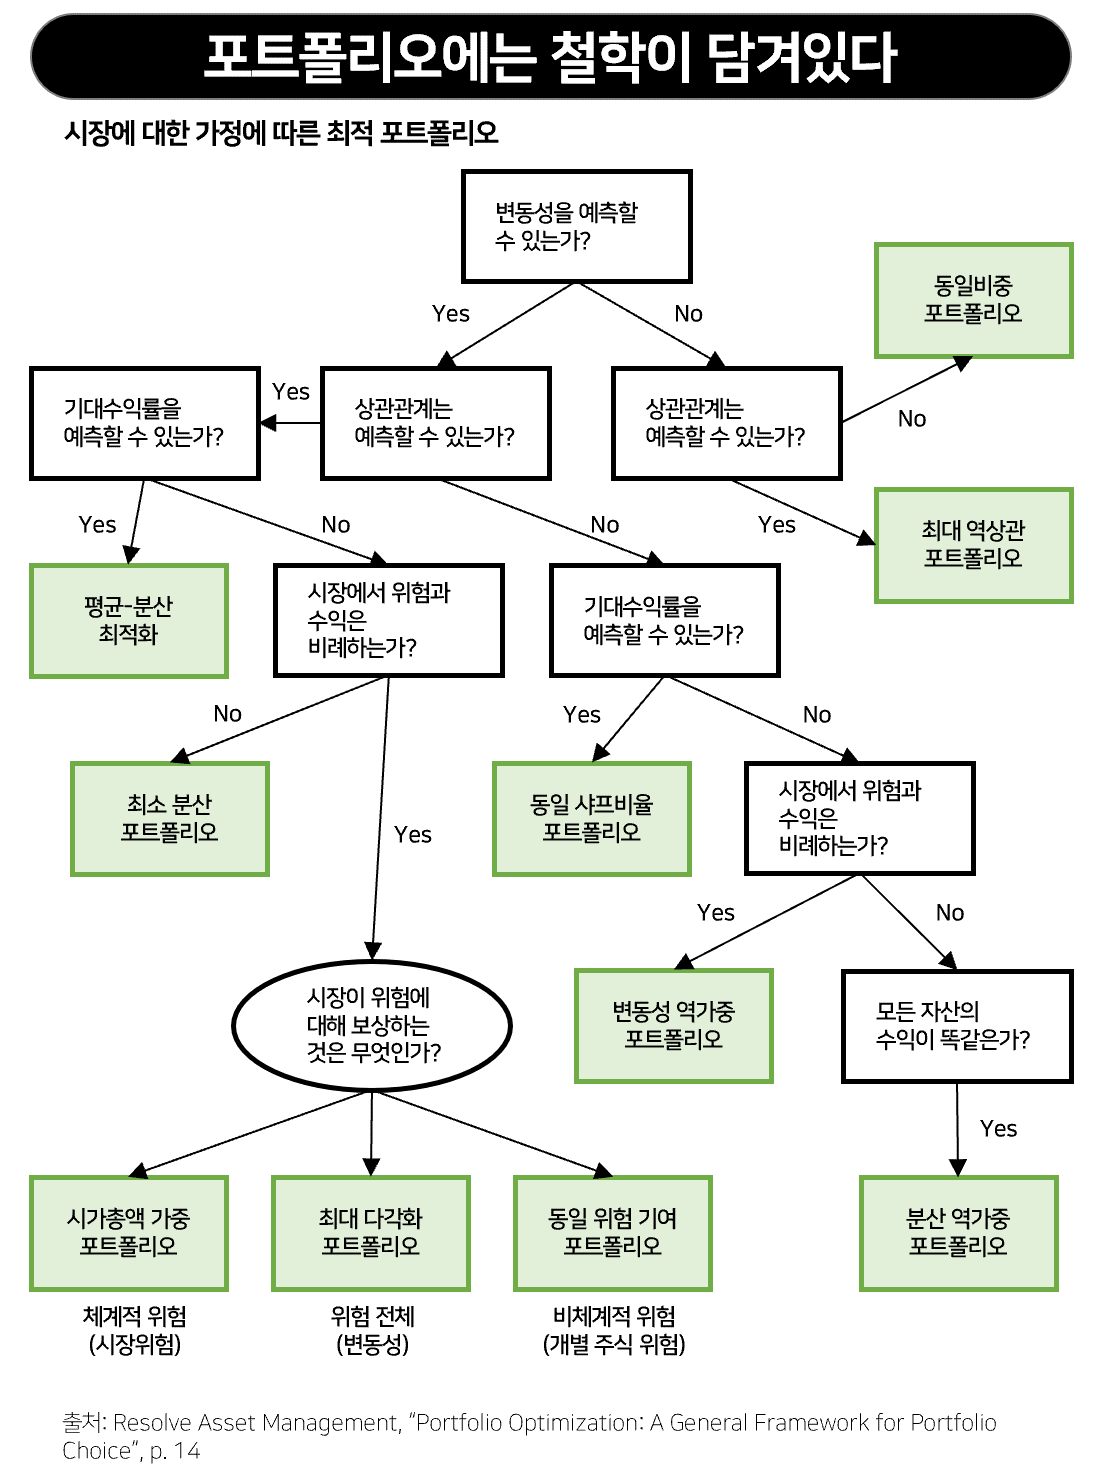 来源: https://blog.naver.com/newsystock/223751008187
把到目前为止的内容归纳一下可以说,个别资产真正的风险不是该资产的标准差,而是它被纳入组合后对投资组合整体收益率的波动性所产生的增量效应。当这一增量效应放大了投资组合的波动性时,
也就是说,纳入与组合同向变动的资产反而会使风险上升;反过来,如果是反向变动、从而使投资组合波动性变小的资产,风险就会下降。
美国经济学家詹姆斯·托宾因对投资组合理论的贡献,于 1981 年获得诺贝尔经济学奖
话题: 投资
分类: 维基/经济