发布: 2023-04-221 个反向链接
EBITDA
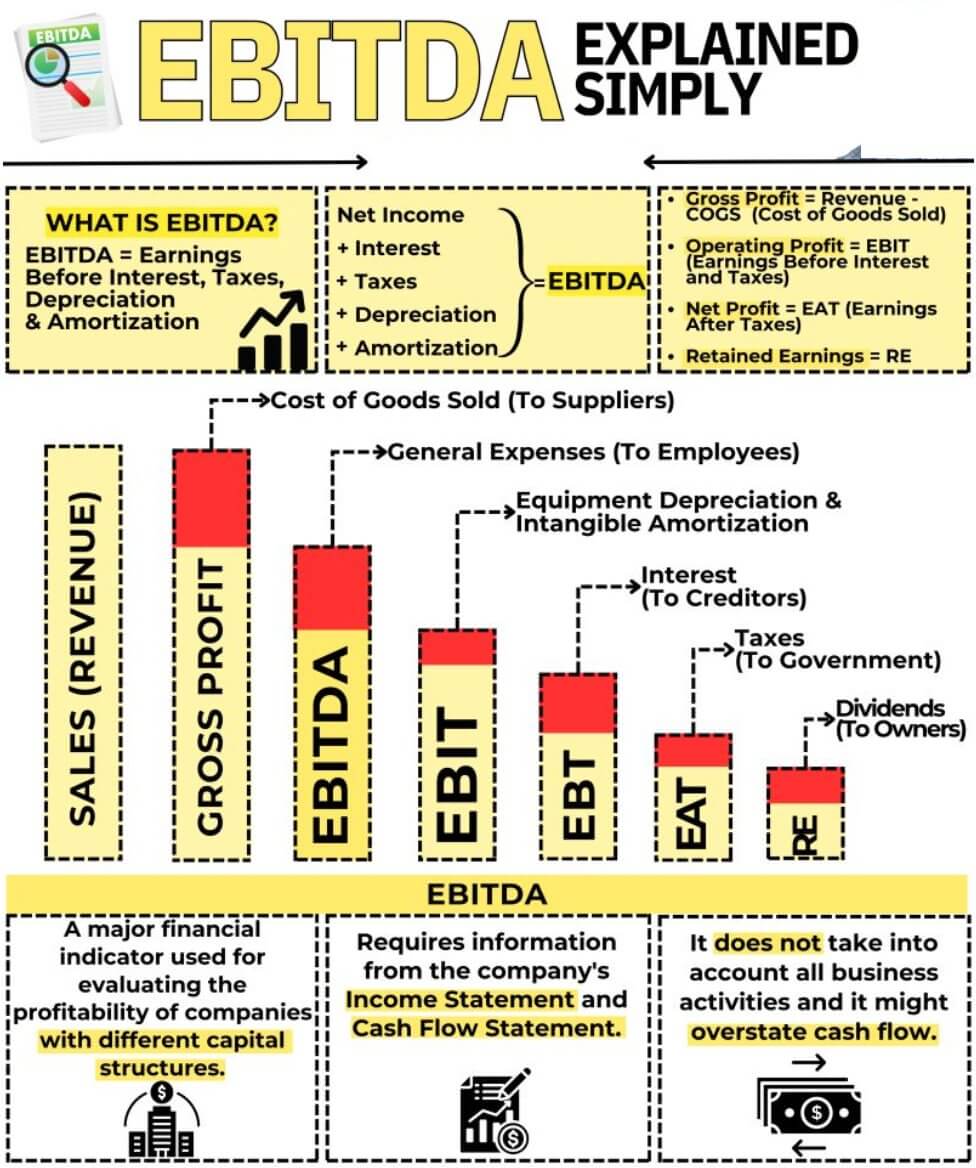
它是 Earnings Before Interest, Taxes, Depreciation and Amortization 的缩写,指扣除利息费用(Interest)、税金(Tax)、折旧与摊销费用(Depreciation & Amortization)等之前的净利润。这是一种从财务报表利润表中的净损益里剔除非经常性的、与经营无关的费用之后的损益计算方式。
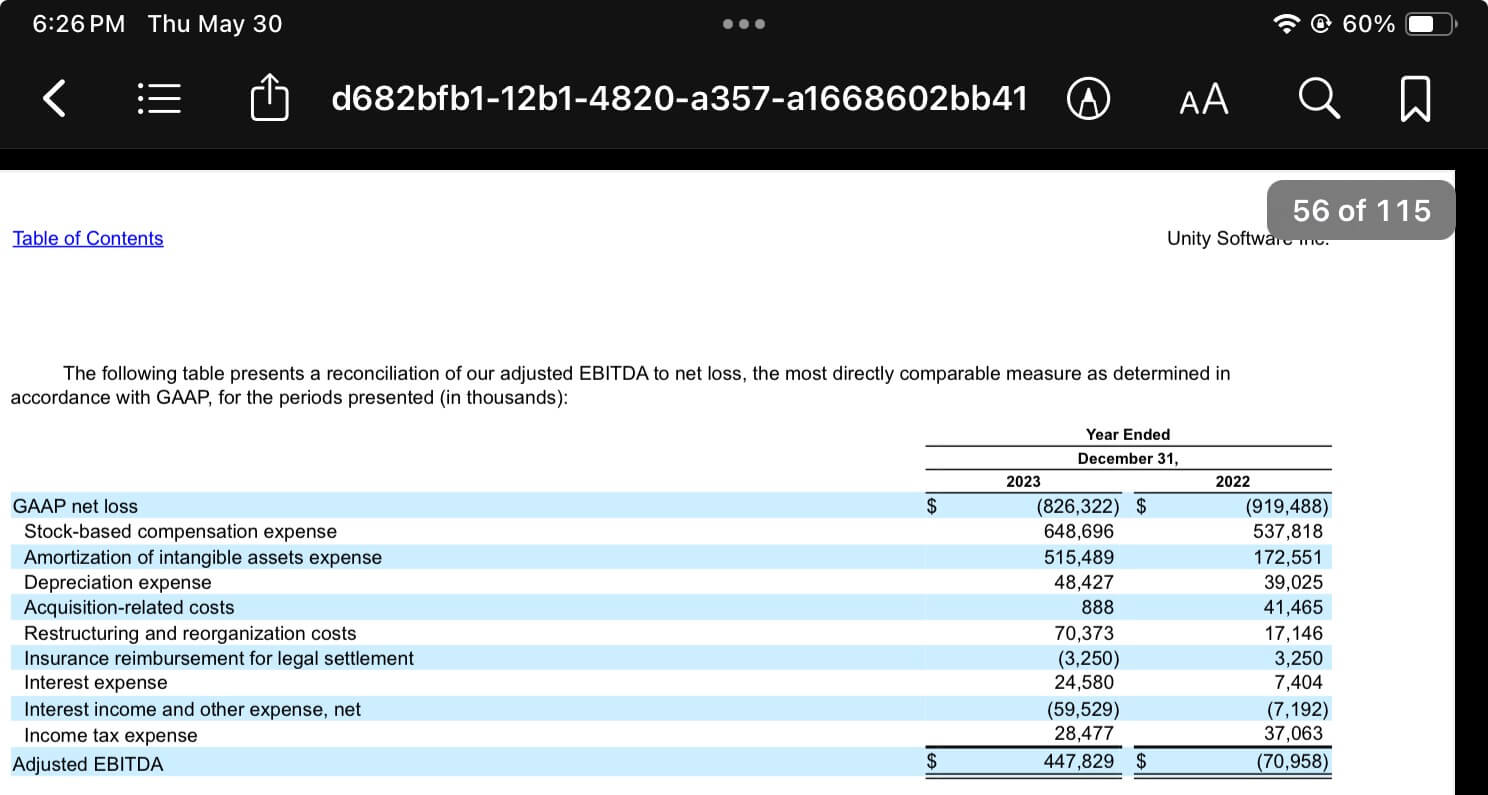
Adjusted EBITDA
它是在 EBITHA 的利息费用、法人税、折旧摊销费用之外,为剔除未用于公司经常性经营的非经常性收入费用,由公司另行调整后的损益。主要是剔除那些不定期发生或一次性发生、会使 EBITDA 与公司经营结果的实质不符的项目。由于它只包含经常性的收入费用,目的在于便于与同一业务的其他企业进行比较。
图示
问题点
NamuWiki 链接
首先,税金和利息费用在衡量企业实际价值时几乎没有理由去剔除。折旧摊销费用还算只是财务报表上的费用、并无实际现金流出,但只要有税法、只要有必须支付利息的借款,税金和利息费用在现实中就无一例外地会让现金流出去。EBITDA 之所以要动税金和利息费用,是因为它是为了比较跨国企业中各国法人的业绩而开发的。各国的法人税率、资本结构各不相同。[4] 它本是为控制这些差异而设计的指标,却荒唐地被误用于审视一家企业的整体。
其实还有更严重的问题。人们说 EBITDA 比当期净利润、营业利润更能体现实际的现金创造能力,但实际上完全不是这样。从计算 EBITDA 的算式就能看出,它只是在利润表上的项目(当期净利润、利息费用、税金)上加回折旧摊销费用,问题在于它完全排除了左右企业实际现金创造能力的另一个项目——“经营活动现金流”。