公開: 2024-08-13バックリンク 2
modigliani-miller theorem
モディリアーニ=ミラー定理
企業の価値を算出するのに必要な割引率を最小化する最適資本構成が存在するかについての研究であり、1958年の理論では企業の価値は負債の使用有無とは関係がないことを示した。しかし1963年の修正モデルでは、法人税を考慮したとき企業の割引率を最小にする最適資本構成が存在し、このような最適資本構成の下で企業の価値が最も大きくなるという結論を下した。
以下の命題は完全資本市場と同質的危険集団を仮定する
1958年のMM
MM理論の基本的な仮定に基づき、負債使用企業の価値VLと無負債企業の価値VUの間で以下のような結果を導き出した。これはしばしば三つの命題に要約される。
第1命題 資本構成の変更、すなわち負債の借入有無は企業価値と加重平均資本コストに何ら影響を及ぼさない。
第2命題 レバレッジの増加に伴い自己資本コスト(ke)は上昇し、これは負債コストの低廉効果を完全に相殺する。
第3命題 新たな投資案に対する切断率(cut-off rate)は資金調達方法とは無関係に決定される。
批判
- 現実には法人税が存在する。
- 現実には市場の不完全要素が存在する。
- 個人と企業の借入能力は著しく異なる。
- 取引費用などの摩擦的要因が存在する。
1963年のMM修正モデル
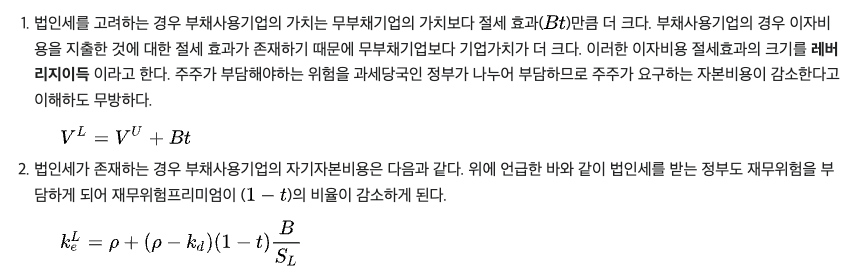
1963年の修正モデルでは、基本的な仮定に法人税が存在するときの仮定を追加した。法人税が存在するとき、負債使用時に生じる支払利息の節税効果を考慮した。その結果、最適資本構成が存在するという修正された結論を下した。
トピック: 経済理論,負債
カテゴリ: ウィキ/経済