公開: 2023-04-01
銀行は見るべきものが多すぎる
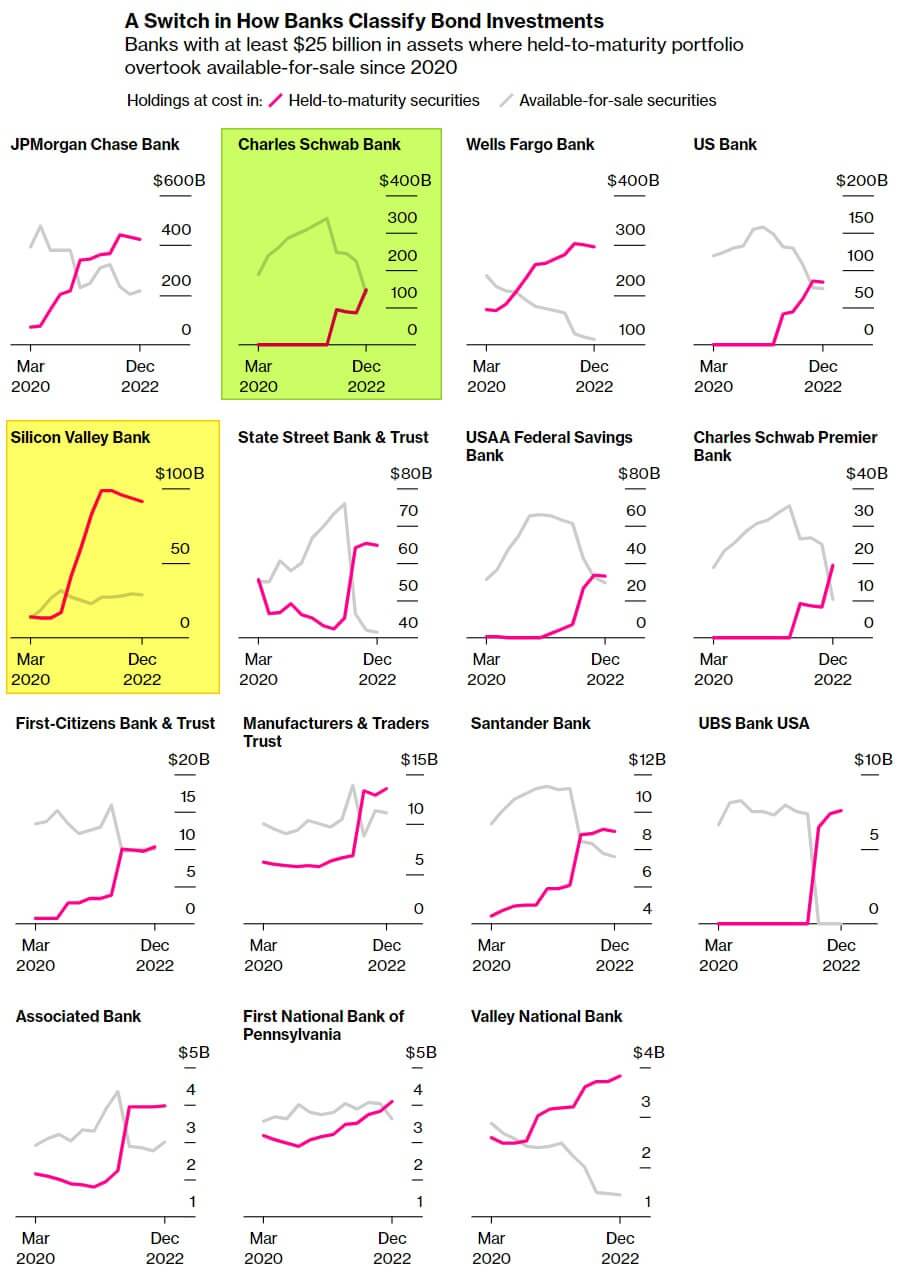
銀行の健全な財務状態に隠された秘訣
銀行が保有する債券は二つの方法で処理することができます。まさに満期保有(Held To Maturity, HTM)証券と売却可能(Available For Sale, AFS)証券です。

HTM証券は満期まで固定利子を受け取りながら保有しようとする債券で、市場金利が上昇しても取得原価で記録されるため貸借対照表の価値に影響を与えません。金利に敏感ではないのです。

一方、AFS証券は満期前にいつでも売却できる債券で、市場金利が上昇すると未実現損益が反映されて貸借対照表に影響を与えます。これは金利に敏感です。

金利上昇期にはHTM証券の比率が高いほど、AFS証券の比率が低いほど銀行の財務状態が良好に見えます。だからほとんどの銀行は2021年から金利引き上げを予想してHTM証券の比率を高めてきました。

一方、AFS比率は無条件に下げることはしませんでした。これを下げてしまうと流動性供給に問題が生じるからです。上の資料を見るとSVBがこれに該当します。

問題は、AFS比率が低いほど国債の未実現損益が大きく反映されたという点です。SVBの場合、HTM比率が高かったにもかかわらず財務が健全に見えなかった理由がまさに低いAFS比率のためです。

現在、危機の疑いを持たれているチャールズ・シュワブの場合、HTM比率は小幅に上昇し、AFS比率は大きく下げました。チャールズ・シュワブの財務状態は良く見えるでしょう。もちろん、取り付け騒ぎのような流動性流出の問題に直面すれば、AFS比率が低いために償還に困難をきたし、破綻する確率が高いです。

このように二つの指標を参考に、銀行の財務状態が健全なのか、あるいは取り付け騒ぎに脆弱なのかを把握することができます。
バフェットが言ったように、金融機関は何かおかしいと感じた時にはすでに手遅れである場合が多い。
_e.230331 칠 수 있는 타점을 노려야한다